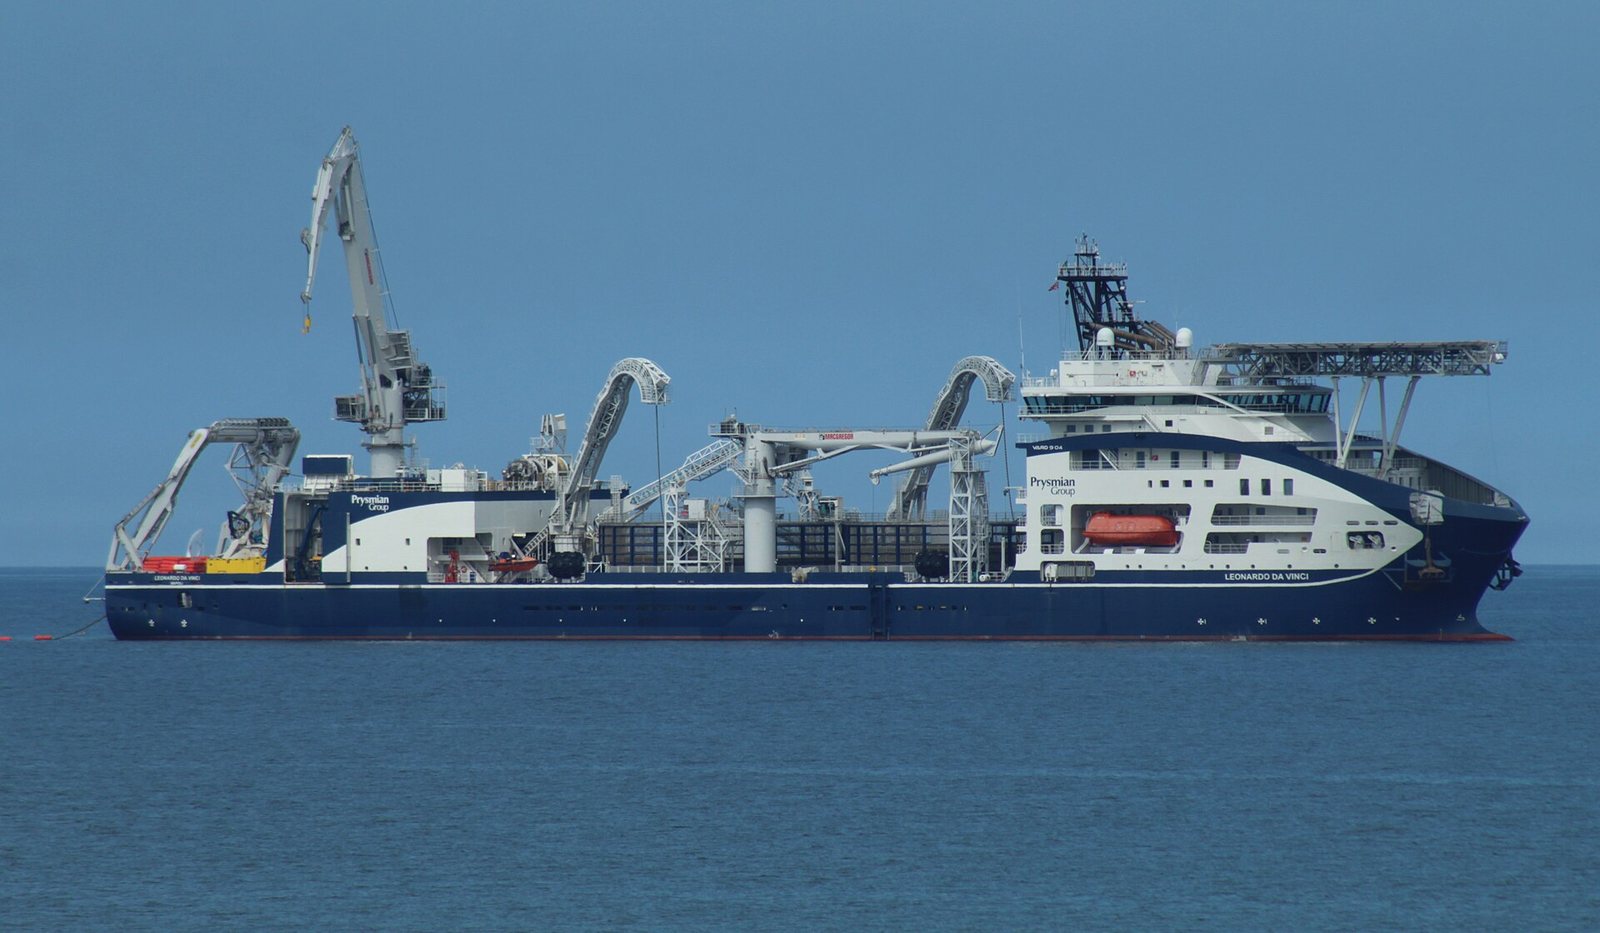
Prysmian produce cavi. Li produce da più di un secolo, per le reti elettriche, per le connessioni sottomarine, per le telecomunicazioni. Giovedì 22 ottobre il titolo ha perso il 7,45%, chiudendo maglia nera del FTSE MIB in una seduta in cui l'indice cedeva il 2,54%. In un mese il calo arriva al 17%. Dalla società non è uscito alcun comunicato: nessun profit warning, nessuna revisione delle stime, nessuna notizia industriale. A far scendere il titolo è stato il dubbio del mercato su quanto altri — le grandi società tecnologiche americane — spenderanno nei prossimi anni per costruire centri dati.
Perché conta: un'azienda può cambiare natura agli occhi della borsa senza cambiare nulla di quello che fa. Chi ha Prysmian in portafoglio pensando di avere un industriale europeo difensivo si ritrova con un titolo che si muove al ritmo delle trimestrali americane. Capire perché è successo è più utile che guardare la singola seduta.
La seduta del 22 ottobre
| Dato | Valore | Nota |
|---|---|---|
| Prysmian, variazione del 22 ottobre | −7,45% | peggiore del FTSE MIB |
| Andamento sul mese | −17% | dopo un rally oltre i 120 euro |
| FTSE MIB | −2,54% a 48.383 | peggiore indice d'Europa |
| Comunicati societari | nessuno | il calo è di settore, non aziendale |
| Trimestrale | attesa il 28 ottobre | stime di ricavi a 5,93 mld € |
Il contesto spiega tutto. Lo stesso giorno a Wall Street il Nasdaq perdeva il 2,6% sui dubbi riguardo al rendimento degli investimenti in intelligenza artificiale, dopo che i conti di Meta avevano mostrato un flusso di cassa libero negativo e che il capo di Nvidia aveva detto che al settore manca il capitale per costruire. A Milano il colpo è arrivato sui titoli che quella costruzione la riforniscono: oltre a Prysmian, anche Technoprobe ha perso circa il 7%.
Come è cambiata la storia di Prysmian
Il punto di svolta è del luglio 2026. Prysmian ha firmato un accordo decennale con Molex, società del gruppo Koch, per la fornitura di cavi ottici destinati all'interno dei centri dati: valore massimo di circa 5,5 miliardi di euro, con un pagamento anticipato di 550 milioni. Il gruppo stima oltre 10 miliardi di ricavi aggiuntivi cumulati entro il 2035, con un contributo fino a 1,1 miliardi l'anno a regime dal 2031, e ha messo in programma investimenti fino a 1,25 miliardi e oltre mille nuove assunzioni, di cui 600 negli Stati Uniti.
Da quel momento il mercato ha smesso di leggere Prysmian come un fornitore di infrastrutture elettriche e ha cominciato a trattarla come un modo per esporsi alla crescita dell'intelligenza artificiale. Il titolo è salito fino a superare i 120 euro — a fine giugno chiudeva sopra i 146 con una capitalizzazione oltre i 45 miliardi. Il portafoglio ordini è indicato a 17 miliardi di euro.
Vale però la pena registrare una cautela già sollevata dagli analisti: Citi ha osservato che la cifra superiore ai 10 miliardi potrebbe comprendere sia accordi già firmati sia accordi non ancora sottoscritti, e che la ripartizione tra i due non è stata resa nota.
💡 Impara: che cos'è la riclassificazione di un titolo
Il mercato assegna a ogni società una categoria implicita, e con essa un multiplo di valutazione: a un industriale maturo si riconoscono valutazioni contenute e dividendi stabili, a una società esposta a un tema di crescita si pagano multipli più alti. Quando un'azienda entra in una filiera nuova — come Prysmian nei centri dati — può essere riclassificata: il prezzo sale perché cambia il metro, non solo i conti. Il rovescio è che da quel momento il titolo si muove con il tema, non con i propri fondamentali. Nelle fasi di entusiasmo sale più del dovuto; quando il tema viene messo in discussione scende anche in assenza di qualunque notizia aziendale. È esattamente ciò che è accaduto il 22 ottobre.
Il portafoglio ordini è la cosa da guardare
Per un'azienda che costruisce infrastrutture, il dato più informativo non è il fatturato dell'ultimo trimestre ma il portafoglio ordini: il valore dei contratti già firmati e non ancora eseguiti. È il fatturato dei prossimi anni, scritto in anticipo. Un backlog da 17 miliardi, a fronte di stime di ricavi trimestrali intorno ai 5,93 miliardi, significa che una quota rilevante del lavoro dei prossimi esercizi è già assegnata.
È per questo che la trimestrale del 28 ottobre conterà più del solito. Non tanto per i ricavi del periodo, quanto per due informazioni: come si è mosso il portafoglio ordini, e se il management confermerà le stime legate ai centri dati. Se il backlog continua a crescere, il calo di questi giorni avrà riguardato il sentimento di mercato e non l'attività. Se invece rallenta, il dubbio diventerà un dato.
💡 Impara: perché il portafoglio ordini è più affidabile della guidance
La guidance è una previsione dell'azienda su quanto venderà: una stima, per quanto informata. Il portafoglio ordini (backlog) è invece la somma dei contratti già sottoscritti dai clienti e non ancora completati — non è una previsione, è un impegno. Per questo nelle società di infrastrutture, costruzioni e impiantistica gli analisti lo guardano per primo. Attenzione a due dettagli: va confrontato con il fatturato annuo per capire quanti anni di lavoro copre, e va verificato quanta parte è vincolante e quanta è solo un accordo quadro — distinzione che le aziende non sempre esplicitano, come la nota di Citi su Prysmian ricorda.
Due letture, entrambe legittime
Da qui in avanti il titolo si presta a due interpretazioni opposte, e nessuna delle due è oggi verificabile. La prima: il mercato ha esagerato, perché gli ordini di Prysmian sono già firmati e la domanda di elettrificazione — reti, rinnovabili, collegamenti sottomarini — esiste a prescindere dall'intelligenza artificiale, che resta una parte del mix e non la sua totalità. La seconda: le valutazioni raggiunte in estate incorporavano un ritmo di costruzione di centri dati che i conti di Meta hanno appena reso meno scontato, e la correzione sta riportando il prezzo su un'ipotesi più prudente.
La differenza tra le due non si decide guardando il grafico, ma leggendo quanto l'azienda dirà il 28 ottobre sul portafoglio ordini e sulla componente legata ai centri dati.
📌 Da ricordare
Prysmian −7,45% il 22 ottobre 2026, peggiore del FTSE MIB · −17% nell'ultimo mese, dopo un rally oltre i 120 euro (a fine giugno sopra 146, capitalizzazione oltre 45 mld) · Nessun comunicato societario: calo da sentiment di settore · Accordo Molex del luglio 2026: cavi ottici per data center, valore massimo ~5,5 mld €, anticipo 550 mln, durata fino a 10 anni · Oltre 10 mld di ricavi cumulati attesi entro il 2035, fino a 1,1 mld l'anno dal 2031 · Investimenti fino a 1,25 mld e oltre 1.000 assunzioni (600 negli USA) · Portafoglio ordini 17 mld € · Citi: la cifra sopra i 10 mld può includere accordi non ancora firmati · Trimestrale il 28 ottobre, stime di ricavi 5,93 mld €
Nota metodologica: i dati di borsa sono rilevati da fonti pubbliche al termine della seduta del 22 ottobre 2026; alcune fonti riportano per la stessa giornata un calo del 7,61%, a seconda dell'orario di rilevazione. Le informazioni sull'accordo Molex provengono dai comunicati del luglio 2026 e dalla stampa specializzata. Le cause del movimento del titolo sono interpretazioni di mercato e non comunicazioni ufficiali della società. Questo articolo ha finalità informative ed educative e non costituisce consulenza finanziaria né raccomandazione su alcun titolo.